Domain baukipper.de kaufen?
Wir ziehen mit dem Projekt
baukipper.de um.
Sind Sie am Kauf der Domain
baukipper.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baukipper.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
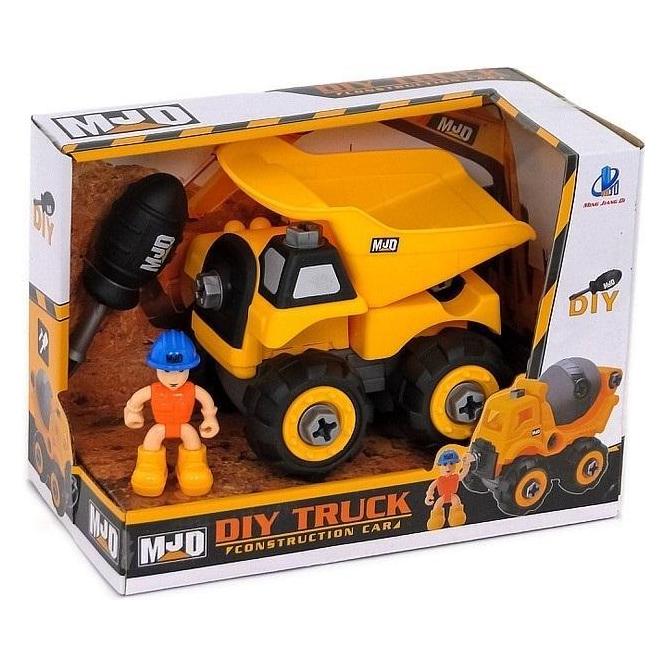
Baufahrzeug Gelber KipperBAU-Muldenkipper mit Sound Dieser realistische Bau-Muldenkipper ist ein tolles Spielzeug für Kinder, die Fahrzeuge und das Spielen auf Baustellen lieben. Das Auto wurde mit Liebe zum Detail gestaltet – es verfügt über eine anhebbare Ladefläche, ein realistisches Design und Soundeffekte, die den Spielspaß noch steigern. Der Muldenkipper fördert die Fantasie der Kinder, fördert ihre Kreativität und regt sie zum Erfinden eigener Spielszenarien an. Seine robuste Konstruktion, die beweglichen Teile und die Soundeffekte machen ihn ideal für junge Fans von Autos und Spezialfahrzeugen. SPEZIFIKATIONEN: Verpackungsmaße: Länge 28 cm, Breite 10 cm, Höhe 15 cm Muldenkippermaße: Länge 19 cm, Breite 7 cm, Höhe 8 cm Stromversorgung: 3 × AG13-Batterien (im Lieferumfang enthalten) Farbe: Gelb Funktionen: Anhebbare Ladefläche, Soundeffekte SET-INHALT: Baufahrzeug – Muldenkipper 3 × AG13-Batterien12,44 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
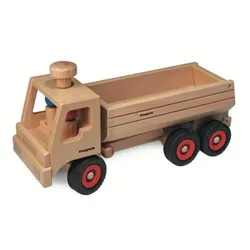
Fagus Muldenkipper LKWMit dem FAGUS Muldenkipper-LKW erleben Kinder nicht nur endlose Stunden Spielspaß, sondern fördern auch ihre Vorstellungskraft und Feinmotorik. Die hochwertige Verarbeitung und die interaktiven Funktionen machen diesen Spielzeug-LKW zu einem perfekten Begleiter für abenteuerlustige Kinder, die ihre eigene kleine Welt erschaffen möchten. Tauchen Sie ein in die faszinierende Welt des Spielzeugs mit dem doppelachsigen FAGUS Muldenkipper-LKW. Dieses hochwertige Spielzeugfahrzeug bringt nicht nur Spaß, sondern auch eine realistische und interaktive Spielerfahrung für junge Abenteurer. Eigenschaften: Lenkbarkeit: Der FAGUS Muldenkipper-LKW verfügt über eine beeindruckende Lenkfähigkeit, die es Kindern ermöglicht, die Kontrolle über das Fahrzeug zu übernehmen und es präzise zu manövrieren. Kippbare Lademulde: Die Lademulde des Muldenkippers kann in mehreren Stufen gekippt werden. Diese Funktion ermöglicht es Kindern, ihre Fantasie zu nutzen und verschiedene Ladungsszenarien nachzuspielen. Zwei Püppchen im Lieferumfang enthalten: Das Set enthält zwei entzückende Püppchen, die die Spielszenarien lebendiger gestalten. Die Püppchen können als Fahrer oder Passagiere im Muldenkipper-LKW platziert werden. Kombinierbar mit Muldenkipper Anhänger 10.31: Für eine noch größere Spielfreude kann der Muldenkipper-LKW ideal mit dem Muldenkipper Anhänger 10.31 kombiniert werden. Diese Kombination eröffnet zusätzliche Möglichkeiten für kreative Spielabenteuer. Qualität und Sicherheit: Der FAGUS Muldenkipper-LKW wurde mit höchster Sorgfalt und Qualität gefertigt, um ein sicheres und langlebiges Spielzeug zu bieten. Materialien entsprechen strengen Sicherheitsstandards, um die Freude und das Wohlbefinden der kleinen Nutzer zu gewährleisten.119,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
Top-Angebote
Produkte zum Begriff Estg:
-
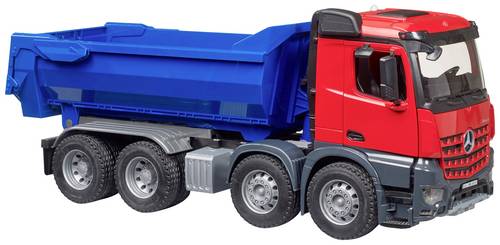
bruder 03621 Baustellenfahrzeug MB Arocs Halfpipe Kipp LKW, Muldenkipper, Maßstab 1:16Kipp-LKW im Maßstab 1:16 und Größe 54,9 x 18,5 x 22,5 cm Kippbare Halfpipe-Mulde mit dreifach ausziehbarem Zylinder Heckklappe kann in verschiedenen Stufen geöffnet und arretiert werden 4 Achsen mit Profilreifen, Türen zum Öffnen Fahrerhaus mit Kabinenscheiben aus transparentem und bruchsicherem Kunststoff Abnehmbarer Aufnahmeadapter für Frontgeräte aus dem BRUDER-Sortiment Kompatibel mit Figuren aus dem BRUDER-Sortiment Hergestellt aus hochwertigen Kunststoffen Merkmale: Ausführung: manuell Fahrzeugtyp: Kipper, LKW Fahrzeugmarke: Mercedes Benz Maßstab: 1:16 Altersempfehlung: ab 3 Jahre sonstiges: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.45,78 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Baufahrzeug Gelber KipperBAU-Muldenkipper mit Sound Dieser realistische Bau-Muldenkipper ist ein tolles Spielzeug für Kinder, die Fahrzeuge und das Spielen auf Baustellen lieben. Das Auto wurde mit Liebe zum Detail gestaltet – es verfügt über eine anhebbare Ladefläche, ein realistisches Design und Soundeffekte, die den Spielspaß noch steigern. Der Muldenkipper fördert die Fantasie der Kinder, fördert ihre Kreativität und regt sie zum Erfinden eigener Spielszenarien an. Seine robuste Konstruktion, die beweglichen Teile und die Soundeffekte machen ihn ideal für junge Fans von Autos und Spezialfahrzeugen. SPEZIFIKATIONEN: Verpackungsmaße: Länge 28 cm, Breite 10 cm, Höhe 15 cm Muldenkippermaße: Länge 19 cm, Breite 7 cm, Höhe 8 cm Stromversorgung: 3 × AG13-Batterien (im Lieferumfang enthalten) Farbe: Gelb Funktionen: Anhebbare Ladefläche, Soundeffekte SET-INHALT: Baufahrzeug – Muldenkipper 3 × AG13-Batterien12,44 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
Fagus Muldenkipper LKWMit dem FAGUS Muldenkipper-LKW erleben Kinder nicht nur endlose Stunden Spielspaß, sondern fördern auch ihre Vorstellungskraft und Feinmotorik. Die hochwertige Verarbeitung und die interaktiven Funktionen machen diesen Spielzeug-LKW zu einem perfekten Begleiter für abenteuerlustige Kinder, die ihre eigene kleine Welt erschaffen möchten. Tauchen Sie ein in die faszinierende Welt des Spielzeugs mit dem doppelachsigen FAGUS Muldenkipper-LKW. Dieses hochwertige Spielzeugfahrzeug bringt nicht nur Spaß, sondern auch eine realistische und interaktive Spielerfahrung für junge Abenteurer. Eigenschaften: Lenkbarkeit: Der FAGUS Muldenkipper-LKW verfügt über eine beeindruckende Lenkfähigkeit, die es Kindern ermöglicht, die Kontrolle über das Fahrzeug zu übernehmen und es präzise zu manövrieren. Kippbare Lademulde: Die Lademulde des Muldenkippers kann in mehreren Stufen gekippt werden. Diese Funktion ermöglicht es Kindern, ihre Fantasie zu nutzen und verschiedene Ladungsszenarien nachzuspielen. Zwei Püppchen im Lieferumfang enthalten: Das Set enthält zwei entzückende Püppchen, die die Spielszenarien lebendiger gestalten. Die Püppchen können als Fahrer oder Passagiere im Muldenkipper-LKW platziert werden. Kombinierbar mit Muldenkipper Anhänger 10.31: Für eine noch größere Spielfreude kann der Muldenkipper-LKW ideal mit dem Muldenkipper Anhänger 10.31 kombiniert werden. Diese Kombination eröffnet zusätzliche Möglichkeiten für kreative Spielabenteuer. Qualität und Sicherheit: Der FAGUS Muldenkipper-LKW wurde mit höchster Sorgfalt und Qualität gefertigt, um ein sicheres und langlebiges Spielzeug zu bieten. Materialien entsprechen strengen Sicherheitsstandards, um die Freude und das Wohlbefinden der kleinen Nutzer zu gewährleisten.119,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Simba Baustellenfahrzeug 107134610, Kipper mit BaggerLKW mit kippbarer Mulde, Länge 36 cm Frontlader mit beweglichem Ladearm und Knicklenkung, Länge 29 cm Aus robustem Kunststoff, Reifen aus weichem Softmaterial Merkmale: Ausführung: manuell Fahrzeugtyp: Frontlader, Kipper, LKW Altersempfehlung: ab 3 Jahre sonstiges: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.18,10 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.